
Рейтинг Доходности Негосударственных Пенсионных Фондов В 20202020 Годах
10 самых надежных НПФ
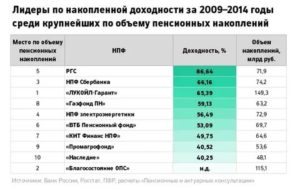
| Место | Наименование | Характеристика в рейтинге |
Негосударственные пенсионные фонды могут помочь накопить приятную сумму к выходу на пенсию. Они позволяют передать потенциальные накопления в доверительное управление.
За счет чего можно получить определенную доходность, как приятную добавку к будущим выплатам. К сожалению, доходность НПФ нестабильна. В один год она может достигать 20%, в другой – свалиться до нуля.
Так что стоит отслеживать доходность в динамике хотя бы за последние три-четыре года. В идеале – за все время работы.
Важно, чтобы НПФ работал на рынке уже долгое время. Ведь только лучшие смогли «дожить» до наших дней. Так, из 270 фондов в 1998 году к 2018 сохранилось всего лишь около 60. Так что возраст – один из основных показателей надежности. Хороший НПФ просто обязан быть надежным.И чем дольше он работает и чем лучше о нем отзываются профессионалы, тем выше шансы, что пенсионные накопления не вылетят в трубу.
Наш рейтинг надежности негосударственных пенсионных фондов составлен не только на основе отзывов реальных клиентов, но и на мнении профессиональных рейтинговых агентств и Центробанка, а также с учетом реальной пользы от НПФ.
Помимо надежности негосударственного пенсионного фонда важно обращать внимание на некоторые другие показатели. Мы привели в таблице некоторые необходимые параметры, чтобы вам было легче сравнить и выбрать наиболее подходящий для вас вариант.
| НПФ | Накопленная доходность за 5 лет | Год создания | Учредители |
| Газфонд | 57,14% | 1994 | «Газпром» |
| Сбербанк | 53,4% | 1995 | Сбербанк |
| Лукойл Гарант | 47,5% | 1994 | «Лукойл» |
| Согласие | 55,58% | 1994 | Концерн «Россиум», ИК «Регион» |
| Нефтегарант | 51,8% | 2000 | «Роснефть», СК «Нефтеполис» |
| Сургутнефтегаз | 48,6% | 1995 | «Сургутнефтегаз» |
| ВТБ Пенсионный фонд | 36,4% | 2007 | Группа ВТБ |
| Алмазная осень | 37,1% | 1995 | «Алроса», «Профалмаз», Банк Держава |
| Национальный НПФ | 33,1% | 1997 | «Татнефть», Банк Зенит |
| Магнит | 36,5% | 1995 | ЗАО «Объединенный капитал», АО «Тандер» |
Но все самое интересное описано отдельно в обзоре каждого НПФ. Так что за подробностями – чуть ниже.
10 Магнит
Открывает рейтинг наиболее надежных и стабильных пенсионных фондов НПФ одноименной сети магазинов, показывающий неплохие, пусть и неидеальные, результаты на рынке пенсионных фондов.
Ранее был известен как Христианский пенсионный фонд «Добродетель», но был переименован в «Магнит» ради поддержания бренда. За 2017 год доходность, к сожалению, не радует – всего 3,18%.
Впрочем, за прошлые годы она была стабильной, так что у НПФ ещё есть шанс исправиться и вернуться к нормальным доходам.
В отзывах клиенты отмечают, что основной клиентурой НПФ являются сотрудники сети магазинов «Магнит». Впрочем, стать вкладчиком может кто угодно – сейчас клиентами по обязательному страхованию являются более 220 тысяч человек. И многие хвалят неплохое управление и стабильность фонда. В целом можно сказать, что этот НПФ заслуживает доверия. Но ожидать заоблачной доходности не стоит.
9 Национальный НПФ
Региональный пенсионный фонд, преимущественно известный в Татарстане. За его пределами тоже способен обеспечивать отличный результат, так что со счетов его списывать не стоит. Ряд экспертов определяет надежность НПФ на очень высокий уровень. Доверять организации однозначно можно.
За 2017 год организация имеет неплохую доходность в 9,81%. Правда, за последние пять лет накопленная доходность не радует – всего 33,1%, что не самое высокое значение в рейтинге. Высокая прибыль может быть нестабильна, но и за ноль НПФ не проваливается.
Зато это компенсируется высоким удобством использования фонда.
Радует обилие пенсионных программ – всего их восемь. И часть из них направлена не только на вкладчика, но и на его семью. Например, программа «Забота» позволяет позаботиться о пенсии другого человека.
А «Семейная» обеспечит отличной пенсией обоих супругов, даже если работал только один. Предусмотрены отдельные программы для разных слоев населения с разными потребностями и желаниями.
Так что подобрать лучшую для себя сможет любой человек.
8 Алмазная осень
Этот пенсионный фонд признан надежным ведущими агентствами с небольшими огрехами. Считается крупнейшим дальневосточным НПФ.
Изначально был предназначен для работников алмазодобывающих предприятий, но решил пойти дальше и нарастить клиентуру среди других граждан.
На сегодня в программе участвуют 24 тысячи человек и среди них более 20 тысяч пенсионеров уже получают заслуженные деньги. Надежность подтверждается не только рейтингами и отзывами – «Алмазная осень» обслуживает администрацию Мирного.
По данным Центробанка, имеет превосходный процент доходности за 2017 год – 11,16%. Но в среднем за прошлые годы она заметно меньше – за 5 лет набежало всего 37,1%.Можно говорить о стабильной прибыльности, но не слишком высокой по сравнению с другими НПФ. Управлением занимаются такие компании, как «КапиталЪ» и «ВТБ Капитал Управление активами», а политика инвестирования – осторожная.
НПФ вкладывается более всего в государственные активы и банки, что позволяет управлять деньгами более аккуратно.
7 ВТБ Пенсионный фонд
Самый молодой НПФ 2007 года «рождения», который уже успел заслужить доверие не только граждан, но и рейтинговых агентств (присвоен наивысший рейтинг). Стоит наравне с лучшими «ветеранами» рынка и радует клиентов неплохой доходностью.
Учредитель – банк с государственным участием из ТОП-10 самых надежных, поэтому за сохранность пенсионных средств сомневаться не стоит. В группу ВТБ входит более 20 компаний, работающих в разных странах мира.
По данным самого ВТБ, собирающего отзывы и обратную связь, почти 90% клиентов довольны работой сервиса и менеджеров.
У пенсионного фонда в 2017 году была неплохая доходность – 9,02%. В целом за годы работы она всегда была положительной – НПФ ни разу не провалился в минус. На сегодня в фонде обслуживается более 2 миллионов человек.
Фонд пользуется собственной управляющей компанией, входящей в группу – «ВТБ Капитал Управление активами». Так что деньги, по сути, не покидают сеть компаний одного владельца, что обеспечивает дополнительную надежность.
6 Сургутнефтегаз
Сургутнефтегаз ориентирован в основном на северные регионы России. Впрочем, ничто не мешает заключать договоры жителям и других районов. Среди учредителей – ОАО «Сургутнефтегаз», который своей же репутацией отвечает за работу НПФ. Кроме того, эксперты присваивают организации очень высокий показатель надежности, поэтому можно не опасаться обмана. Пенсионные накопления никуда не денутся.
НПФ имеет хорошую, хоть и не слишком стабильную, ежегодную доходность. Пенсионное страхование попало в список обязанностей Сургутнефтегаза в 2009 году, и тогда же он выдал феноменальную доходность в 43,55%.
С этого момента ее уровень колебался от 0,28 до 12,94%. В 2017 же году доходность составила 8,74%.Грамотное управление ведущих управляющих компаний («Регион», «КапиталЪ» и «Газпромбанк Управление активами») позволит получить неплохую прибавку к пенсии в будущем.
5 Нефтегарант
НПФ, тесно связанный с нефтяной промышленностью. Одна из учредителей – компания «Роснефть», 50% которой принадлежит государственной компании «Роснефтегаз», и которая ради имиджа не допустит, чтобы ее пенсионный фонд работал неудовлетворительно.
Показывает отличный уровень накопленной доходности за последние годы. В 2017 же году смог накинуть на счета пенсионеров 8,13%, что весьма неплохой показатель.
НПФ стремится инвестировать полученные от вкладчиков взносы с минимальными рисками, что обеспечивает стабильность.
По данным организации, сейчас более 150 тысяч человек состоит в НПФ, и из них более 80 тысяч уже получают пенсию. Вместе с высшими показателями надежности от рейтинговых агентств это дает повод доверять организации.
Накопления управляются лучшими компаниями – например, «Регион», к услугам которой прибегают многие НПФ. Следовательно, стабильная доходность обеспечивается профессионалами, так что можно получить хорошую прибавку к пенсии.
За все годы работы она всего три раза опускалась ниже 8%.
4 Согласие-ОПС
Не самый известный НПФ, который способен обеспечить неплохую доходность и отличные условия.
«Согласие-ОПС» занимает высокую позицию в рейтинге лучших по данным ЦБ РФ – до 2017 года имел самую высокую накопленную доходность на рынке – более 60%.
Сейчас она слегка снизилась, но сильно это на выплаты не повлияло. За 2017 год доходность составила 8,31%, а обслуживаться в фонде стало более 1,1 млн. человек.
«Согласие-ОПС» старается активно работать с клиентами, а не только с их деньгами. Агенты компетентны и имеют достаточно знаний не только о работе НПФ, но и о сфере в целом.
Радует большое количество положительных отзывов от клиентов, в которых они упирают на высокое качество обслуживания и хорошую доходность. Также НПФ имеет определенную практику помощи в оформлении выплат, поэтому клиентам гораздо проще получить причитающееся.
Онлайн-поддержка так же готова ответить на все вопросы и решить возникающие проблемы. В общем, стоит отметить высокий уровень клиентского сервиса.
3 Лукойл Гарант
Надежный и удобный НПФ. В основателях – нефтяная компания «Лукойл». Входит в ТОП-5 крупнейших НПФ по итогам 2017 года, обслуживая почти 8 млн. человек.
Организация имеет функциональный сайт, через который можно сделать буквально всё – от регистрации и отчислений до обновления сведений.
НПФ имеет действительно впечатляющую сеть партнеров – среди них Альфа-Банк, Ренессанс Кредит, УБРиР, Промсвязьбанк и несколько других крупнейших учреждений. Это обеспечивает широкий охват территории – заключить договор можно где угодно, если удобнее это делать лично.
К сожалению, последний год у Лукойл Гаранта не задался – доходность в 2017 году упала до -5,26%. Но в 2016 году доходность составляла 8,23%. Заслуги предыдущих лет позволяют надеяться, что учреждение исправится.В отзывах клиенты подчеркивают, что НПФ действительно надежный, и нареканий в работе не вызывает. Все проблемы и вопросы решаются быстро.
А доверие ведущих рейтинговых агентств, присваивающих фонду наиболее высокий уровень надежности, подтверждает безопасность вложений.
2 Сбербанк
Крупнейший негосударственный пенсионный фонд страны. Владелец – только Сбербанк, других учредителей и акционеров нет. Это подтверждает надежность – пока жив Сбербанк, жить будет и его НПФ. Следовательно, с пенсионными накоплениями ничего не случится.
Также ведущие рейтинговые агентства оценили НПФ Сбербанка как максимально стабильный и надежный.
Дочерняя компания Сбербанка переняла у «родителя» практически все самое удобное – доступность широкому кругу населения как в финансовом (порог входа всего 1500 рублей), так и территориальном плане (отделения есть в каждом городе), надежность и удобство.
Как правило, доходность НПФ Сбербанка обеспечивает вполне стабильный доход и борьбу с инфляцией. Например, за 2017 год прибавка составила 8,34%. Инвестирует фонд только в надежные ценные бумаги разных отраслей.
Удобно, что НПФ Сбербанка позволяет вернуть социальный налоговый вычет 13% с отчислений. В отзывах можно часто найти положительные комментарии клиентов – в основном, об удобстве и выгоде использования фонда. Из недостатков, которые отмечают клиенты – бюрократия.
С другой стороны, выгода того стоит, да и пенсионные накопления нужно снимать не каждый день.
1 Газфонд
Частично государственный НПФ (главный учредитель – Газпром, более 50% акций которого принадлежат государству), который грамотно позаботится о деньгах будущих пенсионеров. Фонду присвоен наиболее высокий уровень надежности.
Кроме того, он имеет довольно высокую доходность за 2017 год – до 9,91%. Поскольку инвестировать Газфонд старается только в высоколиквидные ценные бумаги из ведущих отраслей экономики, то падения в минус ожидать точно не следует.
Удобно, что есть несколько пенсионных программ на выбор. Условия у них отличаются сроками выплаты, конкретной суммой и так далее. Радует, что можно задать не только сумму отчислений, но и размер желаемой пенсии в месяц. Удобный калькулятор позволяет посчитать платежи за месяц, квартал, год и даже единоразовые.
К сожалению, в некоторых регионах недобросовестные сотрудники могут прибегать к не самым честным способам привлечения клиентов – например, к обходам квартир и упорному убеждению. Судя по отзывам, это слегка подмочило репутацию Газфонда.Но ведь доходность и выгода от этого не упали, так что фонду можно доверить средства.
Внимание! Представленная выше информация не является руководством к покупке. За любой консультацией следует обращаться к специалистам!
НПФ России на 2019-2020 год по надежности и размеру пенсионных накоплений
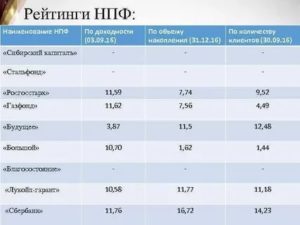
Каждый гражданин РФ, работающий официально, делает отчисления в Пенсионный Фонд, формируя тем самым будущую пенсию. Работодатель переводит в ПФР 22% от начисленной зарплаты работника, и 6% из них — накопительная часть, которой человек может распоряжаться. Деньги можно оставить в ПФР или перевести в НПФ.
Прогнозы по НПФ на 2020 год
О динамике рынка расскажет статистика работы НПФ, которая ежеквартально публикуется на сайте Центрального Банка. Это актуальный рейтинг негосударственных пенсионных фондов — статистическая информация, доступная для ознакомления всем желающим. Лучше смотреть результаты работы именно там.
Центральный Банк ранее активно вел зачистку финансового сектора, в том числе рынка НПФ. Он закрывал фактически недействующие, сомнительные и убыточные компании. Десятки организаций ушли с рынка.
Но сейчас ситуация с закрытием НПФ стабильная. Так, если на конец 2018 года по информации ЦБ в России работало 52 компании, то по итогам первого полугодия 2019 — 49. Ни один крупный игрок с рынка не ушел.
Прошедший 2018 год был для многих НПФ благоприятным. Они показывали рост на фоне посткризисного периода. Если анализировать статистику, то темпы работы хорошие, поэтому есть все основания полагать, что в 2020 году прибыль большинства фондов увеличится по сравнению с 2019. В большей степени общая положительная тенденция связана с уходом с рынка «некачественных» компаний.
Эксперты отмечают и то, что все больше граждан начинают выбирать для размещения накопительной пенсии именно НПФ, и в 2020 году общий объем капитала, находящегося вне государственного ПФ, увеличится.
Как выбирать НПФ?
Люди переводят средства из ПФР в НПФ, чтобы получить больше прибыли на свои средства, размещенные на накопительном счету. Поэтому логично, что первоочередно нужно обращать внимание на доходность. Причем не только за последний квартал, а в динамике.
К сожалению, часто крупные и разрекламированные бренды не приносят ожидаемой прибыли, порой работают в убыток. Поэтому доходность обязательно нужно отслеживать. На сайте ЦБ РФ размещены материалы о работе НПФ за все годы их существования, можно проследить динамику за каждый квартал.
Основные рекомендации по выбору:
- реальная доходность НПФ. Информацию получите на портале ЦБ или на сайте самой организации (они обязаны раскрывать реальные сведения);
- поиск информации об организации в СМИ. Если есть негативные моменты по поводу самой компании или ее учредителей, лучше отказаться от сотрудничества;
- местоположение. Офис должен быть доступным;
- год создания фонда. Чем старше компания, тем больше ей доверия;
- должен предлагаться личный кабинет для отслеживания состояния счета.
Важно! К выбору НПФ нужно подходить основательно. По закону менять компании можно, но человек в этом случае рискует потерять инвестиционные доходы. Без потери смену прибыли можно делать не чаще чем 1 раз в 5 лет.
Преимущества НПФ
Основной плюс — возможность получения большей прибыли, рост суммы накопительной пенсии. И НПФ, и ПФР «прокручивают» средства граждан при помощи управляющих компаний. Но доходность негосударственных фондов порой оказывается выше. Но порой — не значит всегда. Есть и такие компании, которые показывают меньшую прибыльность по сравнению с ПФ РФ.
Второе важное преимущество — средства, размещенные в таких фондах, можно передать по наследству. Если человек не доживает до пенсионного возраста, его наследники получают накопленное.
НПФ
Первоочередно составим рейтинг НПФ России по прибыли. Но брать данные только за текущий квартал года не объективно. Поэтому сначала будем указывать организации с лучшей доходностью за 6 месяцев 2019 года, а после — результаты общей работы за 2018 год.
Для формирования рейтинга НПФ информация взята с сайта Центрального Банка РФ. Регулятор указывает несколько видов доходности. Мы берем за основу прибыль, с которой уже вычтены все положенные вознаграждения: управляющей компании, самой НПФ и депозитарию. То есть это конечная прибыль, полученная гражданином.
по доходности:
- Аквилон — 6,83%, по итогу 2018 — 10,58%. Клиентов — всего 10000;
- Алмазная Осень — 6,78%, за 2018 — 9,75%, клиентов — 33000;
- Газфонд пенсионные накопления— 6,37%, в 2018 — 8,65%, огромная клиентская база;
- Оборонно-промышленный фонд Ливанова — 6,31%, ранее — 8,29% (небольшой, «местный» фонд, количество застрахованных — 55000);
- Стройкомплекс — 5,82%, в 2018 — 6,65%. Тоже небольшой фонд, застрахованных — 35000.
Для сравнения. Доходность ПФР по итогам работы за 2018 год — 6,42%. И далеко не все негосударственные фонды показывают в итоге прибыль, выше этой.
Как видно, в ТОП далеко не всегда входят именитые компании. Порой хорошую прибыль показывают небольшие местные фонды, поэтому при выборе организации рассматривайте и их.
По объему накоплений
Теперь рассмотрим рейтинг по объему привлеченных средств по итогу первого полугодия 2019 года. То есть этим компаниям граждане доверяют больше всего (но возможно, что причиной стал и просто грамотный маркетинг):
фонд Сбербанка — более 573 млрд., застрахованных — почти 9 миллионов;
- Газфонд, более 505 млрд, клиенты — 6,3 млн. человек;
- Открытие — 492 млрд, клиенты — более 7,4 млн. граждан;
- Будущее — 262 млрд, клиентов — 4,5 млн;
- ВТБ — почти 192 млрд, клиенты — 2,1 млн. россиян.
А теперь обратите внимание на то, что Открытие и Будущее по итогу работы за первое полугодие 2019 года отработали в минус на 10,8 и 15,28% соответственно. Поэтому рейтинг НПФ по объему пенсионных накоплений и огромная клиентская база — не показатель. Ориентируйтесь на реальные показатели деятельности.
Важно! НПФ, сработавшие в минус по итогу первого полугодия 2019 года: Открытие, Будущее, Сафмар, Телеком-союз, Социальное развитие, Доверие, Образование.
надежности НПФ
Рассматривая рейтинги надежности, можно опираться на данные, предоставленные агентством Эксперт. Это российское рейтинговое агентство, которое регулярно проводит оценку деятельности финансовых компаний. Наивысший балл с оценкой ААА в 2019 году получили следующие НПФ:
- Сбербанк, прибыльность за 2018 год — 4,64%;
- ВТБ, доходность — 5,53%;
- Нефтегарант — 5,12%;
- Газфонд — 5,5%
- Газфонд пенсионные накопления — 6,37%.
Компании, которые признаны экспертами самыми надежными, далеко не всегда приносят хорошую прибыль. Ситуация точно такая же, что и со вкладами: чем надежнее бане, чем выше его рейтинг, тем ниже он устанавливает ставки. С НПФ все аналогично. Если учесть, что сам ПФР принес за 2018 год доходность 6,42%, то размещать в нем средства даже выгоднее, чем в таких крупных и рейтинговых НПФ.
Подводим итог
Если рассматривать сочетание надежности и прибыльности, то оптимальным вариантом выбора для размещения накопительной части пенсии будет Газфонд пенсионные накопления (Газфонд — другая организация!). Все остальные компании из рейтинга по прибыли — совсем небольшие НПФ, скорее всего, созданные на базе каких-то предприятий.
Нужно смотреть, какой итог работы покажут НПФ за 2019 год, и ориентироваться на него. Пока что результаты работы оставляют желать лучшего. На деле единицы НПФ обходят по результатам ПФР.
Пенсионные фонды обездолили резервы – Газета Коммерсантъ № 9 (6730) от 21.01.2020

Ничего не поделаешь, рано или поздно у всех у нас случаются проблемы, когда без денежных средств решение этих проблем становится невозможным. Мы предвидим эти проблемы заранее и, что делаем? Всё очень понятно! Не ждём, когда ситуация дойдёт до ручки, а постепенно накапливаем необходимые в будущем средства.
Одной из главнейших проблем для всех со временем становится возраст, вернее, обстоятельства, с ним связанные. Да, приходит время, когда человек оказывается просто не способен уже выполнять те функциональные обязанности, которые от него требуются на рабочем месте.
Приходится переходить на другую работу, полегче, или вообще отказываться от работы и начинать жить на те денежные средства, которые смог накопить за время всей предыдущей жизни. А уж если тебе в накоплении помогали и банки, которые содержали эти средства и пускали их в оборот, приносящий проценты, так, совсем замечательно.
Другими словами, пенсионные отчисления по сути своей – добровольные. Но государство не может находиться под риском ежегодного «выхода на рынок» сотен тысяч своих граждан, не обладающих ни малейшим содержанием и уже не способных его обеспечить. Отсюда и обязательный характер пенсионных отчислений.
Пока всё белым бело.
«Черное» начинается тогда, когда ПФР приступает к функционированию.
Действующий порядок формирования пенсионных прав
Пенсионная реформа 2002 года ввела накопительную компоненту пенсии в систему ОПС. Первоначально предполагалось, что работодатель будет отчислять пенсионные взносы за россиян по двум направлениям: 16% пойдёт на страховую часть и еще 6% — на накопительную.
Но потом власти решили изменить действующий порядок и оставили право выбора в отношении формирования их будущей пенсии за россиянами. Вариантов предложено два:
- их будущая пенсия полностью будет направлена на страховую часть (она идет на выплаты нынешним пенсионерам, но отображается на лицевом счёте гражданина);
- пенсия будет состоять из двух частей: накопительной и страховой.
Для того чтобы сохранить за собой возможность формирования накопительной части пенсии граждане должны перевести свои накопления в НПФ.
Как перевести накопительную часть пенсии в Сбербанк, вы узнаете
здесь
.
Негосударственные фонды, в свою очередь, будут инвестировать средства в различные ликвидные активы (ценные бумаги, а также различные инфраструктурные проекты). Это позволяет защитить средства от инфляции и помогает приумножить капитал будущих пенсионеров.
Помимо возможности увеличить свою будущую пенсию, накопительная компонента имеет ещё одно важное преимущество: её можно передать по наследству. В случае, если гражданин не успеет получить объём накоплений (полностью или частично), то он отойдёт в пользу его наследников.
Последние три года накопительная часть пенсии не приумножается, так как взносы на неё заморожены Правительством. Из-за огромного дефицита Пенсионного фонда все средства, поступающие за работников от их работодателей, решено направить на страховую часть пенсии.Первоначально власти заявляли, что их решение о заморозке накопительной пенсии обусловлено необходимостью проверки деятельности НПФ. Но даже после прохождения фондами сложной процедуры лицензирования, накопительную часть пенсии не вернули в систему формирования пенсионных накоплений.
Всё это серьёзно подорвало доверие граждан к пенсионной системе, а также негативно сказалось на банках и российском фондовом рынке, куда инвестировали средства НПФ.
В октябре 2016 года в Минфине прозвучали заявления о решении модернизировать процедуру формирования накопительной пенсии.
Согласно планам Правительства, взносы на неё будут добровольными. Взамен гражданам обещают налоговые льготы и предоставят возможность забирать часть накоплений.
Таким образом, россияне сами будут принимать решение: нужна ли им накопительная часть пенсии. Вероятно, в результате этого граждане будут более внимательно подходить к вопросам выбора НПФ.
И всё-таки, действительно, светлая сторона, и уже без всяких кавычек, а заодно и вывод
Огромное количество вопросов возникает при работе ПФР и взаимоотношениях с ним граждан.
Но сначала небольшие расчёты.
Исходные данные:
- расчётный срок (трудовой стаж) – 40 лет (или 480 месяцев);
- заработная плата в течение этого срока – 50000 рублей (а ведь может быть и больше, ой, насколько больше);
- процент отчислений в Пенсионный фонд – 22 (это по Закону РФ!).
Считаем:
- За всё время работы получили – 480 х 50000 = 24 миллиона рублей;
- В ПФ отдали – 24000000 х 0,22 = 5 миллионов 280 тысяч.
Таким образом, каждый выходит на пенсию многократным миллионером! И какие, интересно, у пенсионера могут быть проблемы!? Не забудем, многие ещё вполне готовы работать. Не забудем, что эти деньги можно положить в банк, который тебе нарастит ещё сумму с процентами.
Теперь становится понятным:
- откуда такой немыслимый штат работников этого Пенсионного фонда;
- откуда такие невероятные зарплаты у руководителей всех уровней этого Фонда;
- откуда все эти многомиллионные дворцы, которые понастроил ПФ во всех регионах страны.
И это на деньги своих же граждан!
Нет, и речи нет ни о какой дискредитации государственных органов. Как можно их дискредитировать, если «государство – это я», от Кремля до пляжа на Сахалине. Более того, средства в государственном Пенсионном фонде освобождаются от налогов.
Ну, так и вкладываться могут в строго определённые законом сферы (к сожалению, «на себя» — такая сфера тоже есть в этом списке). У Негосударственных фондов таких ограничений нет – отсюда, в том числе, и более широкий выбор и больший процент.
А светлая сторона всей истории с нашими пенсиями, вернее, их накоплением, заключается в следующем.
Вся эта история с лишением нас пятой части зарплаты, «во благо», конечно, заставляет всех нас думать, о жизни сегодняшней и будущей. Возможно и мы когда-нибудь будем начинать свой утренний «Найн-о-клок» с просмотра последних котировок на бирже.
Перечень НПФ, получивших лицензию в 2015-2016 году
Хотя ясности относительно будущего накопительной части пенсии по-прежнему нет, негосударственные фонды продолжают работать и в их руках сосредоточен колоссальный объём накоплений граждан. Для того, чтобы понять, можно ли доверять свои накопления тому или иному фонду, нужно поискать его название в списке АСВ.
Подключение к системе страхования вкладов гарантирует сохранность пенсионных сбережений россиян, даже в случае банкротства НПФ и указывает на наличие у него лицензии.
Сейчас в перечень АСВ входит 47 лицензированных и аккредитованных фондов. Каких либо серьёзных изменений в указанном перечне не произошло, не считая того, что некоторые организации решили объединиться.
Так, Стальфонд присоединился к НПФ «Будущее»; Регионфонд, Европейский пенсионный фонд и НПФ «Образование и наука» — объединились в НПФ «Сафмар».
Некоторые фонды приняли решение о переименовании: НПФ «БЛАГОСОСТОЯНИЕ ОПС» стал НПФ «Будущее», ЗАО НПФ «Райффайзен» — НПФ «Сафмар», НПФ «Русский Стандарт» — НПФ «Наше будущее».Таблица. Список негосударственных фондов, прошедших аккредитацию в 2015-2016 году
Как выбрать НПФ?
У россиян пока есть много возможностей для выбора негосударственного пенсионного фонда.
Но делать это нужно осознанно и ответственно Fotolia/Photobank
Ноябрь и декабрь — традиционно самые активные месяцы, когда россияне спешат выбрать пенсионный фонд, которому можно доверить свои накопления.
В этом году заявления на перевод пенсии подали уже около 4,7 млн человек. Но как не ошибиться с выбором фонда? На что нужно обращать внимание?
«Молчуны» больше не молчат
В активах ВЭБа сейчас около 1,8 трлн рублей пенсионных накоплений, против 2,4 трлн рублей, которые скопились на счетах негосударственных пенсионных фондов. Судя по скорости, с которой граждане бегут от государства, пенсионная копилка государственной УК продолжит «худеть». В этом году уже более 2,6 млн «молчунов» решили забрать свои деньги у ВЭБа.
Будущих пенсионеров не останавливают ни риски смены государственной УК на частные фонды, ни потеря доходности. 99% переходов из ВЭБа в НПФ были досрочными.
В прошлом году из-за досрочных переходов они потеряли около 27 млрд рублей, рассказывал в августе первый заместитель председателя Внешэкономбанка Николай Цехомский.
А всего граждане забрали из ВЭБа свыше 240 млрд рублей пенсионных накоплений.
По прогнозам Аналитического кредитного рейтингового агентства (АКРА), через три года в НПФ будет уже 3,7 трлн рублей накоплений, а в ВЭБе останется всего 1,6 трлн рублей.
Но так ли уж неправы россияне, когда решают сменить управляющего своей пенсией, невзирая на риски потери заработанного дохода? Участники рынка связывают рост переходов в частные НПФ с активностью агентов-посредников, однако есть и другие причины.
В частности, любой мало-мальски осведомленный в пенсионной системе человек знает, что, в отличие от пенсий ПФР, накопления в НПФ могут наследоваться.
Понятно, что многие предпочитают в случае чего передать деньги родственникам, а не дарить их государству.
Еще одна причина: после того как Минфин обнародовал новую концепцию пенсионной системы (система индивидуального пенсионного капитала. Пока не утверждена), при которой отчисления на будущую пенсию граждане должны делать самостоятельно, возник вопрос, что будет с деньгами «молчунов». Идея трансформировать их в пенсионные баллы явно не нашла поддержки у населения.Ведь что такое баллы ПФР и как от них зависит реальный размер будущей пенсии, не возьмется объяснить ни один эксперт. Кроме того, новые отчисления в рамках системы индивидуального пенсионного капитала, по замыслу авторов программы, должны поступать в фонд, в котором уже находятся накопления конкретного гражданина.
Отчисления тех, кто не выбрал НПФ, будут попадать в случайно выбранный фонд.
Получается, что, по сути, у граждан осталось совсем немного времени, чтобы определиться с выбором НПФ, в который перевести накопления и в который будут поступать отчисления по ИПК. По замыслу Минфина и ЦБ, заработать новая пенсионная система должна с 2019 года. Правда, успеют ли вовремя принять нужный закон — большой вопрос.
В любом случае, решать, что делать с будущей пенсией, нужно поскорее.
Критерии выбора: доходность и крупный акционер важнее географии и личных связей
Чтобы помочь сделать правильный выбор, Банки.ру решил опросить тех, кто профессионально занимается управлением пенсионными деньгами, — НПФ и УК. Участников рынка попросили расставить в порядке приоритета следующие критерии выбора фонда:
— доходность инвестирования;
— размер активов фонда;
— наличие крупного акционера;
— финансовые показатели: прибыль и проч.;
— субъективная оценка надежности фонда,;
— наличие дополнительных сервисов;
— бонусы от агента;
— наличие/отсутствие негативной информации о фонде в СМИ;
— личное знакомство с менеджментом фонда;
— географическая близость к месту жительства;
— возможная потеря инвестиционного дохода.
Участники рынка также имели возможность вписать свой критерий, которого нет в списке, но по каким-то причинам они считают его важным. Всего было опрошено 20 крупнейших пенсионных фондов и управляющих компаний.
И вот что получилось. В числе наиболее важных критериев, которые необходимо учитывать при выборе фонда, более половины опрошенных экспертов указали доходность инвестирования, возможную потерю инвестиционного дохода и наличие крупного акционера. Последний критерий, по мнению многих участников рынка, — свидетельство надежности фонда.
По словам генерального директора НПФ ВТБ Ларисы Горчаковской, «если акционером является, например, крупный государственный банк, это будет являться дополнительной гарантией надежности».
Кроме того, указывает она, будущему пенсионеру нужно четко понимать, где и как фонд принимает документы на выплату пенсий.
Чтобы потом для оформления пенсии не пришлось ехать через всю страну в единственный офис выбранного фонда.
Доходность, которую показывает выбранный НПФ, как отмечает большинство опрошенных нами участников рынка, необходимо смотреть на достаточно длительном горизонте — как минимум несколько лет.
Генеральный директор НПФ «Лукойл-Гарант» Денис Рудоманенко говорит, что, учитывая длительность процесса формирования накопительной пенсии, клиентам обязательно стоит смотреть на накопленную доходность. На то, какие результаты показывает ваш фонд на оптимальном для оценки периоде — минимум в течение 8—10 лет.«Доходность за один или два года не является показательной оценкой эффективности фонда, управляющего вашей пенсией», — считает он.
Доходность портфеля пенсионных накоплений крупнейших фондов в 2016 году*
| НПФ | Доходность инвестирования, % | Кол-во клиентов | Пенсионные накопления (тыс. рублей, рыночная стоимость) |
| «Промагрофонд» | 13,58 | 1 800 010 | 80 952 394,00 |
| «Газфонд Пенсионные накопления» | 13,16 | 1 340 193 | 165 103 418,53 |
| «КИТ Финанс» | 12,92 | 2 116 806 | 109 919 979,88 |
| НПФ РГС | 11,77 | 2 839 640 | 163 028 731,85 |
| НПФ ВТБ | 10,30 | 1 328 939 | 126 868 962,99 |
| «Согласие» | 9,82 | 1 002 128 | 47 397 279,53 |
| НПФ Сбербанка | 9,60 | 4 248 740 | 353 188 633,55 |
| «Сафмар» | 9,35 | 2 265 082 | 186 003 927,43 |
| «НПФ Электроэнергетики» | 8,94 | 1 074 141 | 92 814 165,66 |
| «Лукойл-Гарант» | 8,23 | 3 337 804 | 250 737 906,33 |
| «Доверие» | 7,38 | 1 479 415 | 69 056 409,66 |
| «Будущее» | 4,08 | 3 963 962 | 259 371 341,06 |
* В рэнкинг вошли фонды, число застрахованных лиц в которых превышает 1 млн человек.
Кроме того, указывает Рудоманенко, вступивший в силу с 2015 года закон в определенной степени призван мотивировать людей копить деньги «в долгую» и «на одном месте», иначе есть риск потери инвестиционного доход при досрочном переходе.
Поэтому, добавляет он, крайне важно уберечь свои накопления от поспешных решений и не гнаться за обещаниями быстрой прибыли.
Лучше, если в течение нескольких лет у фонда не было крупных проигрышей, а доходность при этом была средней по рынку.
Добавим, что доходность как никогда важна для будущего пенсионера и в силу того, что после заморозки пенсионных накоплений с 2014 года суммы на счетах будущих пенсионеров растут исключительно за счет инвестирования.
Новых поступлений, очевидно, тоже не будет: на прошлой неделе Госдума одобрила в первом чтении законопроект о моратории на передачу взносов в НПФ до 2020 года.
На деньги, которые уже лежат на счетах ВЭБа, это не распространяется — их, как и раньше, можно будет переводить в НПФ и УК.
В числе менее важных, но тем не менее необходимых для выбора фонда критериев менеджеры НПФ и управляющие выделяют прозрачность бизнеса.
«Одним из наиболее важных показателей при выборе НПФ и управляющего пенсионными накоплениями является прозрачная структура собственности, а также длительная история работы со стабильными финансовыми результатами», — считает начальник отдела по работе с институциональными инвесторами УК «Райффайзен Капитал» Юлия Беренда.
А вот такие критерии, как возможные бонусы от агента-посредника, географическая близость офиса фонда, личное знакомство с его менеджментом и даже финансовые показатели, эксперты посчитали менее значимыми. Важнее сервисы, которые предлагает конкретный НПФ. В частности, наличие онлайн-обслуживания.«Важно обратить внимание на сервисы: наличие бесплатного круглосуточного кол-центра и онлайн-кабинета клиента, чтобы всегда была возможность узнать необходимую информацию и проверить состояние своего счета», — говорит Лариса Горчаковская. Также, по ее словам, нужно обратить внимание на рейтинги, а именно на рейтинг надежности и рейтинг по объему собственных средств: желательно, чтобы фонд входил в первую десятку».
Исполнительный директор НПФ «Сафмар» Евгений Якушев отмечает, что, помимо финансовых показателей, есть такие понятия, как репутация, информационная открытость фонда, удобство пользования сайтом и дистанционными сервисами. Последнее также стоит учитывать тем, кому придется выходить на пенсию через несколько лет.
«С 2022 года застрахованные лица начнут массово выходить на пенсию. С возрастающим с каждым годом потоком пенсионеров смогут справиться только те фонды, которые обеспечат бесперебойный процесс на всех уровнях — с момента подачи заявления до осуществления самих выплат», — уверен Денис Рудоманенко.
Он считает, что преимущества будут у фондов, внедряющих онлайн-обслуживание уже сегодня.
Альберт КОШКАРОВ, Banki.ru
НПФ России 2020 по доходности и надежности
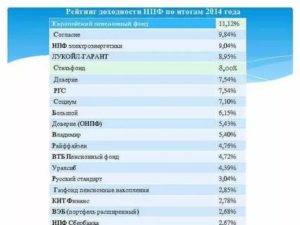
Перед тем как перекладывать пенсионные деньги из ПФР в негосударственный фонд, нужно изучить хотя бы один рейтинг НПФ России актуальный на конец 2019 – начало 2020 года. В нашем обзореи те, кто лидирует в топе по главным критериям доходности и надежности.
Остаются сильнейшие
Ежегодно Банк России обновляет список некоммерческих пенсионных фондов, которые могут заслужить доверие населения. Из него выбывают компании, лишенные лицензии, а на последних позициях оказываются самые слабые игроки рынка.
Данные статистики выглядят так:
с 1997 года количество НПФ с 252 сократилось до 53;
36 из действующих компаний участвуют в системе гарантирования вкладов, 17 – нет;
всего в негосударственных структурах размещено пенсионных накоплений на сумму более 4 трлн.рублей.
Рынок негосударственного пенсионного обеспечения динамично развивается, при этом закономерно, что остаются на нем самые сильные, а слабые либо уходят, либо объединяются.
На заметку! По оценке Национального рейтингового агентства через 2-3 года на рынке останется не более 30 негосударственных пенсионных фондов.
В тройку фондов, которые, так или иначе, фигурируют во всех авторитетных топах, входят:
Сбербанк;
Газфонд;
ВТБ пенсионный фонд.
По словам первого заместителя председателя Центробанка России Сергея Швецова, негосударственный пенсионный рынок тщательно контролируется путем:
«жесткого отсева» через систему гарантирования пенсионных накоплений;
неустанного мониторинга стратегий инвестирования, которые выбирает тот или иной фонд;
проведения стресс-тестов по выполнению обязательств перед вкладчиками;
отслеживания рейтинговых показателей;
контроля за качеством происхождения капиталов фонда.
Это позволяет Центробанку гарантировать, что на рынке остались не те, кто хочет «схватить деньги и убежать», а кто настроен на «нормальное ведение бизнеса», – пояснил Швецов.
Самые надежные
Критерий надежности оценивает, насколько стабильна та или иная компания. На первых местах рейтинга НПФ 2020 – те, кому не страшны финансовые катаклизмы как государственного, так и мирового масштаба. Вложения в них застрахованы и обеспечены финансово. На последних строчках располагаются фонды с неустойчивым положением и высокими рисками к банкротству.
Итак, как выглядит рейтинг НПФ России 2020 по надежности?
Название | Активы (в млн.руб.) |
1.Сбербанк | 662 |
2.Открытие | 587 |
3.Газфонд пенсионные накопления | 585 |
4.Газфонд | 505 |
5.Благосостояние | 428 |
6.Сафмар | 272 |
7.Будущее | 261 |
8.ВТБ пенсионный фонд | 252 |
9.Эволюция | 215 |
10.Траснефть | 108 |
Общий капитал пяти лидеров рейтинга надежности НПФ 2020 по данным Центробанка составляет 1/2 от суммы капитала всех игроков рынка. Который год подряд лидирует «дочка» крупнейшего банка страны, при этом объемы накоплений в НПФ «Сбербанк» за год выросли более чем на 59%.
Неожиданностью стал мощный прирост накоплений «Самфара», который вырвался на 6 строчку топа и увеличил количество клиентов за год в 10 раз. Причиной прорыва стала консолидация ПФ группы «Бин».
На заметку! Кроме надежности, следует проверить, входит ли фонд в систему гарантирования прав застрахованных лиц АСВ. В случае форс-мажоров вместо них накопления гражданам возвращает государство.
Самые доходные
Доходность фонда – это то, насколько компания увеличила пенсионные накопления.
Заранее просчитать размер процента вложений невозможно, однако стабильные НПФ часто уже при заключении договора озвучивают ожидаемые прибыли или, по крайней мере, демонстрируют показатели прошлых лет.
доходности НПФ 2020 поможет выбрать компанию, которая заработала для своих клиентов в текущем году максимальные суммы.
Какие НПФ вошли в рейтинг 2020 лучших фондов по доходности?
Название | Доходность (% годовых) |
1. Профессиональный | 13,73 |
2.Гефест | 13,03 |
3.Альянс | 11,81 |
4. Согласие | 11,74 |
5.АПК-фонд | 11,53 |
6.Первый промышленный альянс | 11,12 |
7.Сбербанк | 10,93 |
8.Традиция | 10,91 |
9.Эволюция | 10,91 |
10.Волга-Капитал | 10,78 |
Список НПФ по рейтингу доходности 2020 демонстрирует, что не всегда «крупнейший» становится синонимом «финансово успешный». Так, больше всех клиентов порадовал негосударственный пенстонный фонд «Профессиональный», тогда как лидер топа надежности Сбербанк в пятерку не вошел.
Независимые рейтинги
Кроме мнения Центробанка, есть возможность узнать и другие экспертные оценки, например, рейтингового агентства «Эксперт» или Национального рейтингового агентства.
Вот как выглядит топ самых надежных НПФ по версии РА «Эксперт»:
Название | Прогноз |
1.Сбербанк | Стабильный |
2.ВТБ пенсионный фонд | |
3.Эволюция | |
4.. Газфонд пенстонные накопления | |
5.национальный НПФ | |
6.Альянс | |
7.Большой | |
8.Алмазная осень | |
9. Ренессанс пенсии | |
10.Социум |
Доверяй, но проверяй
В одном из последних опросов Национального агентства финансовых исследований обнаружилось резкое падение уровня доверия к некоммерческим пенсионным фондам. Это неудивительно, ведь с каждым годом становится всё больше тех, кто пожаловался на «увод» пенсии в другой фонд. Обманутых вкладчиков, по данным Центробанка, уже более 2,5 тысячи человек.
Чаще всего люди узнают о махинациях из «писем счастья» – отчетов, которые присылают компании. «Старый» НПФ пишет, что «прекращает деятельность», «новый» – приглашает подписать новый договор. В результате «несогласованного перехода» вкладчик теряет причитающиеся проценты, ведь по действующим законам менять компанию безболезненно можно не чаще раза в 5 лет.
Выбирая НПФ по рейтингу 2020 лучших фондов, каждому придется самостоятельно решить, какому критерию отдать приоритет – доходности или надежности.